#存储巨头一季度利润最高暴涨超 7 倍 #,2026 年一季度,全球存储芯片行业上演 “史诗级暴利”,各大巨头财报数据惊艳到离谱:三星电子一季度经营利润同比暴涨 756%(超 7 倍),SK 海力士利润率高达 72%,国内江波龙、佰维存储等企业单季利润更是同比暴增数十倍,部分企业直接从亏损转为巨额盈利。存储行业彻底告别过去 “周期波动、薄利生存” 的时代,进入由 AI 驱动的 “超级景气周期”,这场利润狂欢的背后,是 AI 算力爆发带来的供需失衡,而普通人的手机、电脑、硬盘价格,也将随之迎来新一轮上涨。
这场利润暴涨的核心引擎,是 AI 服务器对存储芯片的 “饥渴式需求”。数据显示,单台 AI 服务器对 DRAM(内存)的需求量是传统服务器的 8 倍,对 NAND(闪存)的需求量是传统服务器的 3 倍。2026 年全球 AI 服务器出货量预计同比增长 180%,达到 150 万台,这种指数级增长的需求,直接导致全球存储芯片供需严重失衡。目前,全球约 66% 的 DRAM 产能已被 AI 服务器吸纳,三星、SK 海力士、美光等巨头将 80% 以上的先进产能转向高利润的 HBM(高带宽内存)和 DDR5,传统消费级存储产能被大幅压缩。
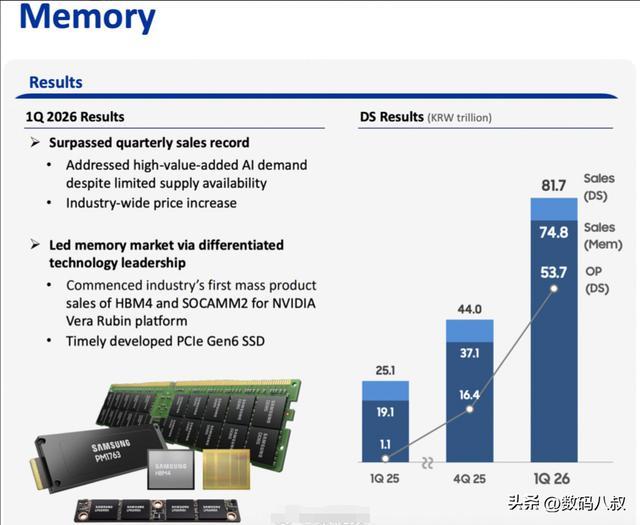
供需失衡直接推动存储价格疯狂上涨,成为利润暴涨的最直接原因。2026 年一季度,DRAM 合约价涨幅达 90%-95%,NAND 涨幅达 55%-60%,而作为 AI 算力核心瓶颈的 HBM 芯片,更是 “有价无市”,订单排到 2027 年,价格持续飙升。三星一季度存储业务销售额达 74.8 万亿韩元,同比增长 292%,贡献了集团 90% 以上的利润;SK 海力士一季度营收 52.5 万亿韩元,利润率 72%;国内佰维存储一季度净利润 28.99 亿元,同比扭亏为盈,单季利润是去年全年的 3.3 倍。这种夸张的利润增速,在全球制造业历史上都极为罕见。
AI 驱动的结构性变革,让存储行业彻底摆脱周期性波动,进入长期高增长的 “范式转移” 阶段。过去,存储芯片行业遵循 “涨价 - 扩产 - 过剩 - 降价 - 减产” 的周期规律,利润波动极大,企业大多薄利生存。但如今,AI 带来的是持续性、爆发式、结构性的需求增长,而非短期投机需求。机构预测,存储行业供不应求的格局至少持续至 2027 年,随着 AI 从训练阶段向推理阶段演进,存储芯片需求将持续扩容,行业将迎来 3-5 年的超级景气周期。这种长期增长预期,让巨头敢于持续加码先进产能,进一步巩固垄断地位。
巨头狂欢的背后,普通人正在为涨价买单,消费电子市场迎来涨价潮。存储芯片是手机、电脑、硬盘、服务器等产品的核心零部件,价格暴涨必然传导至终端市场。目前,手机厂商已开始上调旗舰机型价格,256GB、512GB 大容量版本涨幅尤为明显;电脑内存条、固态硬盘价格持续上涨,8GB DDR5 内存价格较去年同期上涨超 50%,1TB 固态硬盘涨幅达 40%;甚至 U 盘、存储卡等小容量存储产品价格也同步上调。对于普通人而言,无论是购买新设备还是升级存储,都需要付出更高成本。
这场存储暴利狂欢,也加剧了全球存储产业的垄断格局,国产替代迎来机遇与挑战。目前,三星、SK 海力士、美光三大巨头垄断全球 95% 以上的 DRAM 产能和 70% 以上的 NAND 产能,凭借技术、产能、成本优势,在 AI 存储赛道占据绝对主导地位,利润源源不断流入巨头囊中。而国内存储企业虽在一季度实现利润暴涨,但主要集中在中低端存储、模组代工领域,高端 HBM、先进 DDR5 等核心技术仍与巨头存在差距。不过,AI 带来的市场扩容也为国产替代提供了机遇,国内企业可聚焦细分赛道、加大研发投入,逐步突破核心技术,缩小与巨头差距。
从本质来看,存储巨头利润暴涨超 7 倍,是AI 技术革命对全球产业链的重塑,是算力需求爆发带来的必然结果。AI 的发展离不开存储芯片的支撑,而存储芯片的技术突破和产能扩张,又反过来推动 AI 技术进步,两者形成正向循环。未来,随着 AI 技术持续迭代、应用场景不断拓展,存储芯片需求将持续增长,行业高景气度有望长期维持。但对于普通人而言,需要做好消费成本上升的准备;对于国内存储企业而言,这是追赶超越的黄金机遇期,唯有坚持自主创新、攻克核心技术,才能在全球存储产业格局中占据一席之地,打破海外巨头的长期垄断。
大牛证券提示:文章来自网络,不代表本站观点。